キーワード別検索
<2026.10.1記>
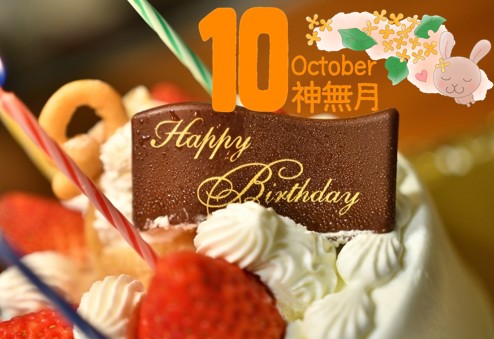
私にとって10月は感慨深い特別な月である。宅地建物取引業者としての事業開始は免許を取得した2010年(平成22年)11月だが会社を設立したのはその前月(10月)だからである。要するに宅地建物取引業者としての当社のスタート地点は免許取得日の11月22日にあるが、人(自然人)で言うところの誕生日については会社設立日の10月12日とする方がしっくりくるのである。言い換えれば、当社は2010年の10月12日に産声を上げて翌月22日には初歩きをし、一度も病に罹ること無く元気に育って今月満16歳を迎えるということ。人ならまだ少年期と言えるが法人の16年目(17期目)ならもう壮年期と言っても良いだろう。因みに当社の宅地建物取引業免許は4度更新している。たかが4度の免許更新(2016年3月までは3年毎更新だった。以降は5年毎だから更新回数の進捗は少しもどかしい。)と言う勿れ、宅建免許番号(1)のまま消え去る同業者は実に多い。だから、会社設立記念日に何するわけでもないが素直にHappy Birth Month!と思いたい。
<2026.4.1記>
本日(4月1日)を以て殆どの学校が新学期入りをする。また、4月1日を事業年度の始期とする日本企業は実に多い。7月を決算の〆月とする当社は少数派だと思うが、確定申告で多忙な時期を〆月にすれば顧問税理士に余計な負担が掛かってしまうからそうしたまでのことである。当社の事業年度の始期はともかく、入園式・入学式・入社式、どの日取りについても桜の花が美しく舞い散るこの季節こそが晴れの舞台に相応しいと大半の日本人が考えているのではないかと思う。だが、農耕民族であった日本人ならではの規則性かと思いきや、意外にも3月を終期、4月を始期とする慣習は明治時代の国家財政の赤字転落の回避を目的とした苦肉の策がきっかけらしい。

<2024.7.1 記>
私なりの正論を吐いたつもりのコラム№167(借地借家法)の続編ながら、今回のコラムは屁理屈を申し上げる。自ら屁理屈と前置きするだけあって結論としてはこの自説は現時点では正しくはない。だが、本コラム欄は言論自由の場と位置付けているのでいつも通り好き放題に書かせて頂くとする。

<2024.3.12記>
民法の特別法として位置付けられる借地借家法(以下単に「現行法」)の源流は明治42年施行の「建物保護法(建物保護ニ関スル法律)」、及び大正10年施行の「借地法」と「借家法」にある。

<2022.6.15記>
「宝くじが当たったら買うよ!」などという言葉は不動産売買の商談見送りの際に使い古された常套句である。それ程までに高額当選の確率は低く、ご存じの通り「買わない」の婉曲表現である。嫌みになってしまうが「多空くじ」と称すべきとさえ思っている。
<2022.2.7記>
前回のコラム№117で所有不動産を事業用(事務所・店舗等)として貸出している免税事業者(1年間の課税売上高が1,000万円未満の事業者)に2023年3月31日(令和5年3月31日)までに「適格請求書発行事業者」の登録申請(以下「事業者登録」)をして2023年10月1日(令和5年10月1日)より導入されるインボイス制度(適格請求書等保存方式:要件を満たした請求書や納品書を交付・保存する制度)に備えるよう早めに提言しようと考えていることを述べた。今回のコラムでは別の視点でその理由について補足説明したい。

<2020.4.13記>
当社の基本方針として、再生再販を目的として取得した区分所有物件(棚卸資産)については、管理組合総会における賛否僅差の議案につき、「理事長(=議長)」に一任して極力物申さないことにしていることをコラム№46「宅配BOX」で述べた。
<2019.9.5記>
近年の政策的な超低金利の恩恵を受け、物件価格比100%の借入額であっても、35年の長期にて資金調達できる購入者ならば、家を「借りる」より「買う」方が負担減となる奇妙な現象が続いている。

 物件検索
 お気に入り
 閲覧履歴
 マイ検索条件